随着中国风电装机容量的持续增长,风电运维市场正迎来前所未有的发展机遇。2019年,中国风电运维产业在政策引导、技术进步和市场需求的共同推动下,呈现出新的格局。本文基于《2019年中国风电运维产业全景图谱》,从产业布局、市场规模和技术服务等维度,全面剖析风电运维产业的发展现状与趋势。
风电运维产业布局
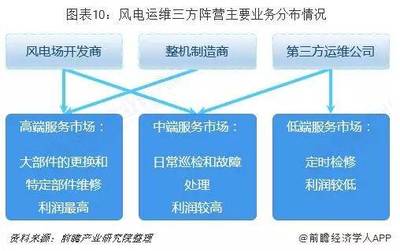
2019年,中国风电运维产业形成了以整机制造商、第三方运维服务商和开发商自运维为主体的三大阵营。整机制造商依托技术优势和全生命周期服务理念,占据市场主导地位,尤其在质保期内运维市场中优势明显。第三方运维服务商凭借灵活的服务模式和成本优势快速成长,在质保期外市场中占据一席之地。开发商自运维则多见于大型发电集团,通过内部专业化公司实现降本增效。
区域布局方面,风电运维资源主要集中在“三北”地区(华北、东北、西北)以及东南沿海省份。其中,“三北”地区作为陆上风电的主要基地,运维需求量大,市场竞争激烈;东南沿海地区则因海上风电的快速发展,成为运维市场的新增长极。
市场规模持续扩大
2019年,中国风电运维市场规模保持快速增长态势。截至2019年底,中国风电累计装机容量突破2.1亿千瓦,巨大的存量市场为运维产业提供了广阔空间。据测算,2019年中国风电运维市场规模超过200亿元,同比增长约20%。其中,陆上风电运维市场占比超过90%,海上风电运维市场虽处于起步阶段,但增速迅猛。
从产业链角度看,风电运维市场涵盖设备检测、零部件更换、叶片维修、塔筒维护、技术支持等多个环节。随着风机出质保期(通常为5年)的机组数量逐年增加,后市场运维服务需求加速释放。2019年,出质保期机组容量占比已超过50%,推动第三方运维市场快速发展。
风力发电技术服务:创新驱动发展
风力发电技术服务是风电运维产业的核心支撑。2019年,随着大数据、物联网、人工智能等技术的深入应用,风电运维正朝着智能化、数字化方向转型。
智能运维方面,基于状态监测系统(CMS)的预测性维护技术得到广泛应用,通过实时采集风机运行数据,实现故障预警和远程诊断,有效降低运维成本。无人机巡检、机器人清洗等新技术也逐步普及,提高了运维效率。叶片延寿、塔筒加固等专项技术服务成为市场热点,为老旧机组提供增值服务。
运维服务模式不断创新。整机制造商推出“全生命周期运维套餐”,第三方服务商提供定制化解决方案,开发商则通过集中监控和区域共享服务提升效率。技术服务标准化建设也有所进展,行业标准日益完善,促进了市场规范化发展。
发展趋势展望
中国风电运维产业将呈现以下趋势:
- 市场集中度提升:随着竞争加剧,具备技术、资金和品牌优势的企业将占据更大市场份额,行业整合加速。
- 智能化转型深化:大数据、人工智能等技术将更深层次融入运维服务,推动无人化、少人化运维模式发展。
- 海上运维市场崛起:随着海上风电装机规模扩大,专业海上运维船队、运维基地等配套设施建设将加速。
- 后市场服务多元化:出质保机组规模持续扩大,技改、延寿、备件供应等后市场服务将成为新的增长点。
- 国际合作加强:国内运维企业将逐步走向海外,参与全球风电运维市场竞争。
2019年是中国风电运维产业承上启下的关键一年。在市场规模持续扩大、技术服务不断创新的背景下,风电运维产业正朝着专业化、智能化、市场化的方向稳步前行,为风电行业高质量发展提供有力支撑。